Guida correlata: Assicurazione sanitaria collettiva in Spagna: 500 € esenti dall'IRPF
Quanto si deduce l'assicurazione sanitaria dell'autonomo: esempi con prezzi reali 2026
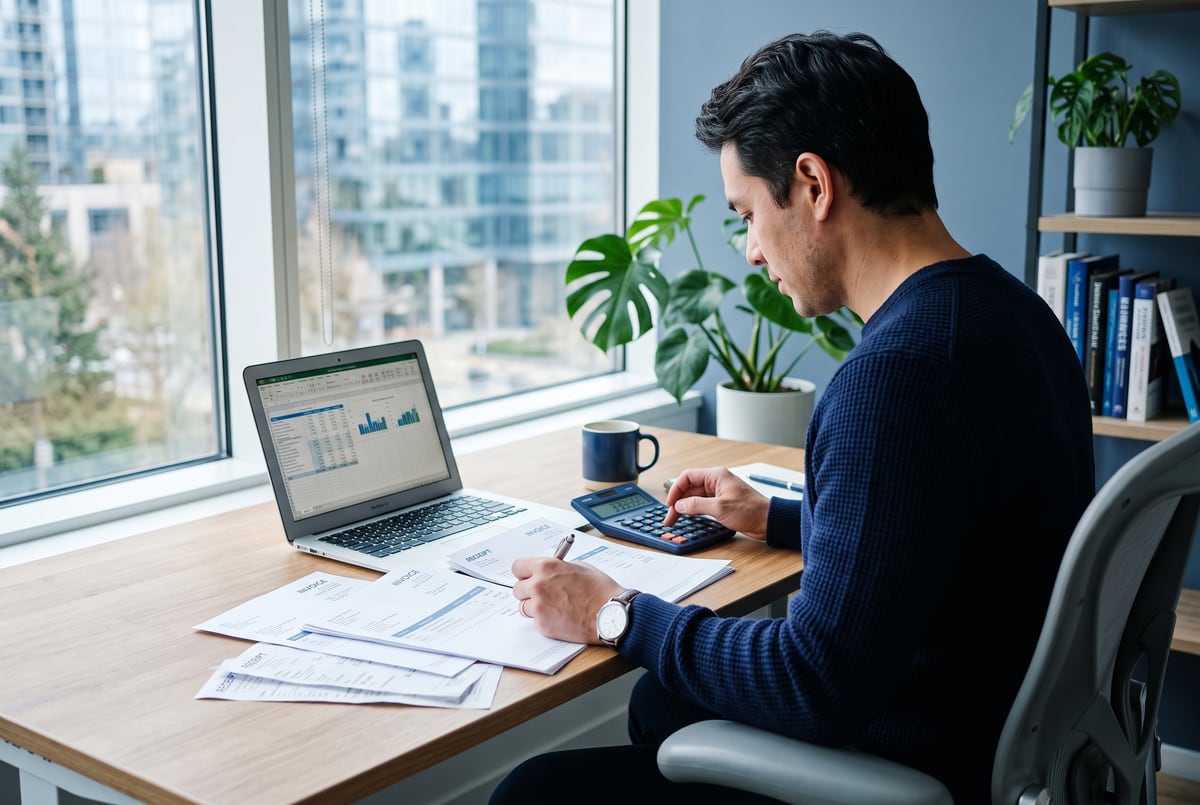
La tabella traduce il limite legale di deduzione (500 € ad assicurato l'anno, 1.500 € con disabilità) in euro di risparmio reale, usando i premi dei prezzi ufficiali di Sanitas di aprile 2026 per l'assicurazione Sanitas Profesionales (autonomo da 25 a 44 anni, tariffa di Madrid, prima annualità). Il risparmio stimato è calcolato con un'aliquota marginale indicativa del 30%; con la tua aliquota reale sarà maggiore o minore.
Scorri la tabella per vedere tutte le colonne
| Copertura | Premio mensile | Premio annuale | Importo deducibile (limite legale) | Risparmio stimato con aliquota marginale del 30% |
|---|---|---|---|---|
| Autonomo da solo · modalità Óptima (copagamento alto) | Premio mensile53,88 €/mese | Premio annuale646,56 €/anno | Importo deducibile (limite legale)500 € (si raggiunge il limite) | Risparmio stimato con aliquota marginale del 30%≈ 150 €/anno |
| Autonomo da solo · modalità Plus (copagamento basso) | Premio mensile71,95 €/mese | Premio annuale863,40 €/anno | Importo deducibile (limite legale)500 € (si raggiunge il limite) | Risparmio stimato con aliquota marginale del 30%≈ 150 €/anno |
| Autonomo da solo · modalità senza copagamenti | Premio mensile109,42 €/mese | Premio annuale1.313,04 €/anno | Importo deducibile (limite legale)500 € (si raggiunge il limite) | Risparmio stimato con aliquota marginale del 30%≈ 150 €/anno |
| Autonomo + coniuge + 2 figli sotto i 25 anni | Premio mensileSecondo l'età di ogni assicurato | Premio annualeSomma dei quattro premi | Importo deducibile (limite legale)Fino a 2.000 € (500 € per ciascuna delle 4 persone) | Risparmio stimato con aliquota marginale del 30%Fino a ≈ 600 €/anno |
| Assicurato con disabilità certificata | Premio mensileSecondo età e modalità | Premio annualeSecondo il premio sottoscritto | Importo deducibile (limite legale)Fino a 1.500 € per quella persona (gli altri mantengono 500 €) | Risparmio stimato con aliquota marginale del 30%Fino a ≈ 450 €/anno per quella persona |
Avviso: tabella e articolo sono informativi e riflettono la normativa statale spagnola in vigore ad agosto 2026 secondo le fonti citate in fondo; non costituiscono consulenza fiscale personalizzata. La deduzione richiede di essere tassati in stima diretta (normale o semplificata) ed esclude la stima oggettiva per moduli; nei territori forali (Paesi Baschi e Navarra) vale una normativa propria. L'aliquota marginale del 30% è solo indicativa: il risparmio reale dipende dalla tua base imponibile e dalla tua comunità autonoma. Prima di applicare la deduzione nella tua dichiarazione, confermala con il tuo consulente o la tua gestoría.
Dubbi frequenti
Risposte dirette, le stesse che diamo in ufficio.
Quanto si deduce esattamente l'assicurazione sanitaria di un autonomo nel 2026?
Il limite è di 500 € per persona assicurata l'anno: il premio che l'autonomo paga per la propria copertura, per quella del coniuge e per quella dei figli sotto i 25 anni conviventi si deduce come spesa dell'attività economica nell'IRPF, fino a quel tetto per ciascuna di queste persone, che sale a 1.500 € annui per ognuna di esse con disabilità. È importante capire che non si tratta di un rimborso diretto: è una spesa che riduce il reddito netto della tua attività, quindi il risparmio reale in euro dipende dalla tua aliquota marginale. Con un'aliquota del 30%, dedurre tutti i 500 € significa circa 150 € di IRPF in meno l'anno; con una famiglia di quattro assicurati che esaurisca i 2.000 € di limite complessivo, il risparmio si aggira sui 600 € annui. La base legale è l'articolo 30.2.5ª della Ley 35/2006 dell'IRPF, che linkiamo in fondo all'articolo.
Quali requisiti chiede il fisco spagnolo per applicare questa deduzione?
Tre condizioni di base. Prima: essere tassato per la tua attività in stima diretta, normale o semplificata; se sei in stima oggettiva (moduli), questa deduzione non si applica, anche se l'assicurazione resta perfettamente valida come copertura sanitaria. Seconda: che il premio lo paghi tu come autonomo, cioè che sia tu il contraente e il pagatore della polizza, perché si tratta di una spesa della tua attività e non di una retribuzione che ti versa un terzo. Terza: che le persone incluse siano tu, il tuo coniuge o figli sotto i 25 anni conviventi; un figlio di 26 anni o che vive già fuori casa resta escluso dal limite deducibile, anche se puoi continuare ad assicurarlo nella stessa polizza. Tieni presente inoltre che si tratta di normativa statale: nei Paesi Baschi e in Navarra valgono norme forali proprie, quindi lì conviene verificarlo con la gestoría prima di applicarlo.
Quanto risparmio davvero in euro con i prezzi reali di Sanitas?
Con i prezzi ufficiali di aprile 2026 per Sanitas Profesionales a Madrid (autonomo da 25 a 44 anni), la modalità Óptima con copagamento alto costa 53,88 €/mese, cioè 646,56 € l'anno: poiché supera il limite di 500 €, deduci tutti i 500 €, che con un'aliquota marginale del 30% sono circa 150 € di risparmio annuo. La cosa interessante è che il risparmio è lo stesso con la modalità Plus (71,95 €/mese) o senza copagamenti (109,42 €/mese), perché tutte e tre superano il limite: la deduzione non premia la polizza più cara, quindi la modalità va scelta in base all'uso medico che ne farai, non al criterio fiscale. Dove la deduzione cresce davvero è quando assicuri la famiglia: ogni persona aggiunge il proprio limite di 500 €, così il risparmio fiscale per quattro assicurati può arrivare a circa 600 € annui al 30%.
Posso dedurre anche l'assicurazione del mio partner e dei miei figli?
Sì, purché si tratti del tuo coniuge, la norma parla di coniuge e non di partner di fatto, un'altra sfumatura da verificare con la gestoría, e di figli sotto i 25 anni conviventi, e purché i premi li paghi tu come autonomo titolare dell'attività. Il limite di 500 € (1.500 € con disabilità) è indipendente per ogni persona: un autonomo con coniuge e due figli sotto i 25 anni arriva fino a 2.000 € deducibili l'anno, non a un unico tetto di 500 € per tutta la famiglia. In pratica la cosa più comoda è riunire tutta la famiglia nella stessa polizza pagata dal conto dell'autonomo: così la ricevuta annuale dei premi riporta in una volta tutte le persone assicurate e gli importi di ciascuna, che è esattamente il dettaglio di cui il tuo consulente ha bisogno per applicare il limite persona per persona.
Questa deduzione è la stessa cosa dell'esenzione di 500 € dell'assicurazione aziendale?
No, sono due figure diverse che condividono la cifra e per questo vengono confuse di continuo. L'esenzione dell'articolo 42 della stessa legge è per i lavoratori dipendenti: l'azienda paga l'assicurazione del dipendente e quei primi 500 € ad assicurato non sono tassati come retribuzione in natura in busta paga. La deduzione dell'articolo 30.2.5ª è per l'autonomo: non c'è alcun pagatore intermedio, sei tu a pagare il premio e a dedurlo come spesa della tua attività nella tua dichiarazione. Cambia anche il requisito chiave: al dipendente si chiede che l'azienda paghi direttamente l'assicuratore, all'autonomo si chiede di essere tassato in stima diretta. Se hai una società con dipendenti e sei anche autonomo societario, le due vie possono convivere per persone diverse; abbiamo una guida specifica sull'assicurazione collettiva aziendale, linkata in fondo a questo articolo.
Cosa ha l'assicurazione Sanitas Profesionales che un'assicurazione sanitaria normale non ha?
Sanitas Profesionales è la polizza di Sanitas pensata specificamente per gli autonomi: oltre all'assistenza sanitaria completa, medicina di base, tutte le specialità, esami di alta tecnologia, ricovero senza limiti, urgenze all'estero fino a 90 giorni e copertura dentale con più di 40 servizi, aggiunge un blocco di protezione esclusiva pensato per quando l'attività dipende dalla tua salute: aiuto nelle faccende domestiche e fisioterapista a domicilio se sei ricoverato o in malattia per inabilità temporanea, consegna dei farmaci a domicilio, rimborso del premio dell'assicurazione in queste situazioni, assistenza sanitaria in caso di infortunio sul lavoro o incidente stradale e un'assicurazione per le spese funerarie in caso di infortunio. Si sottoscrive da 0 a 75 anni, senza età massima di permanenza, e permette di includere nella stessa polizza il coniuge e i figli fino a 26 anni. Trovi la scheda completa, con carenze e prezzi indicativi, nella nostra pagina dell'assicurazione per autonomi.
Come giustifico la spesa nella dichiarazione dei redditi?
Devi poter dimostrare tre cose: che il premio l'hai pagato tu (gli addebiti bancari della polizza, domiciliati sul tuo conto), chi sono le persone assicurate e quale importo corrisponde a ciascuna (per applicare il limite di 500 € persona per persona), e che l'assicurazione è stata in vigore durante l'esercizio. Dall'ufficio emettiamo ogni anno, insieme a Sanitas, un certificato dei premi pagati con questo dettaglio per assicurato, che è il documento che la tua gestoría inserisce nel calcolo del reddito della tua attività; lo programmiamo prima della campagna della dichiarazione dei redditi, così non ci sono corse dell'ultimo minuto. Nella dichiarazione l'importo va come spesa deducibile all'interno dei redditi da attività economiche in stima diretta, il tuo consulente saprà la casella esatta dell'esercizio, e non come detrazione d'imposta né nella sezione dei redditi da lavoro.
La quota da autonomo e questa assicurazione si deducono allo stesso modo?
Non esattamente, ed è meglio non mescolarle: la quota che paghi ogni mese alla Seguridad Social come autonomo (il RETA, il regime speciale dei lavoratori autonomi) è una normale spesa deducibile della tua attività, senza il limite dei 500 €, perché quel tetto si applica solo ai premi di assicurazione sanitaria privata dell'articolo 30.2.5ª. In altre parole, un autonomo tipico deduce da una parte il 100% dei contributi alla Seguridad Social e, dall'altra, fino a 500 € per assicurato della sua assicurazione sanitaria privata: sono due voci indipendenti che si sommano. La confusione nasce perché entrambe «proteggono la tua salute e la tua attività», ma fiscalmente seguono strade diverse. Come sempre in materia fiscale, l'applicazione concreta al tuo caso, soprattutto se combini più attività, sei tassato in parte a moduli o risiedi in un territorio forale, va confermata dal tuo consulente prima di presentare la dichiarazione.